

Tesla оприлюднила фінансові результати за третій квартал 2026 року

Виручка залишилася майже незмінною порівняно з минулим роком, а прибутковість виробництва електромобілів покращилася. Водночас загальний операційний прибуток і чистий прибуток продовжили падати через стрімке зростання витрат на штучний інтелект, робота Optimus та інші нові розробки

Аналітики Волл-стріт очікували від Tesla майже незмінних фінансових показників
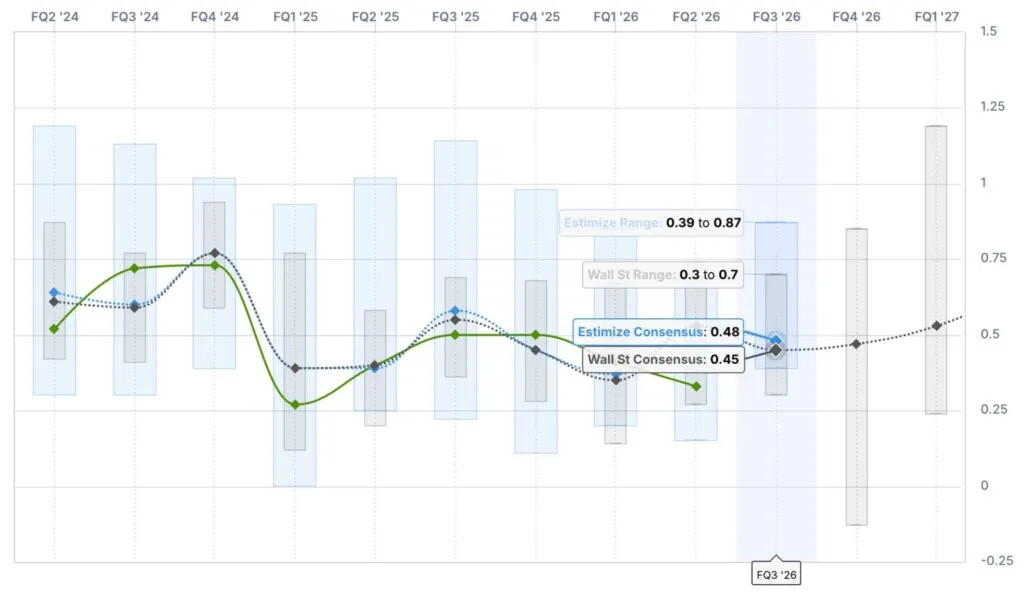
За прогнозом FactSet, оприлюдненим на платформі Estimize, виручка мала становити $28,06 млрд. Для порівняння, за третій квартал 2025 року компанія отримала $28,1 млрд, а за другий квартал 2026-го – $28,24 млрд
Прогнози щодо прибутку були менш оптимістичними. Аналітики очікували скоригованого прибутку на акцію в розмірі $0,45 – на 10% менше, ніж торік, коли показник становив $0,50. Учасники платформи Estimize прогнозували дещо кращі результати – виручку на рівні $28,36 млрд і прибуток $0,48 на акцію
Обсяги виробництва та постачань автомобілів уже були відомі. У третьому кварталі Tesla передала покупцям 486 532 автомобілі – на 2,1% менше, ніж за аналогічний період минулого року. Водночас результат перевищив прогноз аналітиків у 461 974 автомобілі. Виробництво сягнуло 464 391 машини
Бізнес зі зберігання електроенергії також наростив обсяги, хоча й не виправдав очікувань. За квартал Tesla ввела в експлуатацію накопичувачі загальною місткістю 13,7 ГВт-год проти 12,5 ГВт-год роком раніше. Аналітики ж розраховували приблизно на 15,9 ГВт-год
Тож головне питання полягало не стільки в кількості проданих автомобілів, скільки у здатності Tesla зупинити падіння прибутковості. У другому кварталі операційна рентабельність компанії скоротилася до 1,4%, а прибуток на акцію виявився на $0,20 нижчим за очікування аналітиків

Фінансові результати Tesla за третій квартал
За підсумками третього кварталу виручка Tesla становила $28,05 млрд – майже стільки ж, як рік тому, та практично відповідала прогнозу Волл-стріт у $28,06 млрд. Скоригований прибуток на акцію сягнув $0,48, перевищивши очікувані $0,45. Проте порівняно з минулим роком показник знизився на 4%
Результати виявилися кращими, ніж у другому кварталі, однак загальна тенденція не змінилася. Рентабельність виробництва автомобілів відновилася, а валова маржа автомобільного підрозділу без урахування доходів від продажу регуляторних кредитів знову перевищила 18%. Проте операційний прибуток Tesla впав на 56% через зростання витрат, зокрема на штучний інтелект і людиноподібного робота Optimus
Чистий прибуток за загальноприйнятими стандартами бухгалтерського обліку США (GAAP) скоротився на 43% – до $787 млн. У перерахунку на одну акцію це становить $0,22
Загальна валова рентабельність піднялася до 19,6% проти 18% рік тому та 16,8% у попередньому кварталі. Операційний прибуток становив $718 млн – на 56% менше, ніж за третій квартал 2025 року, коли компанія отримала $1,624 млрд. Операційна рентабельність зросла до 2,6% після 1,4% у другому кварталі, але залишилася значно нижчою за торішні 5,8%
Операційні витрати Tesla досягли $4,78 млрд, збільшившись на 39% за рік. Найпомітніше зросли витрати на дослідження та розробки – на 69%, до $2,76 млрд. Компанія спрямовує дедалі більше коштів на напрям, який називає «суперінтелектом» (Super Intelligence), а також на робота Optimus і безпілотне таксі Cybercab
Витрати на виплати працівникам акціями сягнули $1,17 млрд проти $663 млн роком раніше. До цієї суми входять і виплати, пов’язані з пакетом винагороди генерального директора за 2025 рік
Капітальні витрати Tesla становили $4,73 млрд – більш ніж удвічі більше, ніж $2,25 млрд за третій квартал минулого року. Водночас вільний грошовий потік скоротився до $1,53 млрд проти $3,99 млрд рік тому. Для порівняння, у другому кварталі цей показник був від’ємним і становив мінус $1,09 млрд
На кінець кварталу фінансовий «жирок» Tesla сягнув $45,4 млрд (готівка та інвестиції). Прибуток компанії за стандартом GAAP підріс на $288 млн завдяки біткоїнам, але частково зменшився на $142 млн через збиток від інвестицій у SpaceX
Окреме питання – темпи капітальних витрат. За перші дев’ять місяців 2026 року Tesla витратила на них $13,01 млрд. Це лише близько половини від суми у понад $25 млрд, яку керівництво планувало спрямувати на ці потреби протягом року
Щоб виконати цей план, у четвертому кварталі компанії доведеться витратити приблизно 12 млрд доларів – більш ніж удвічі більше за найбільший квартальний показник на сьогодні. У листі до акціонерів Tesla не переглянула прогноз, хоча капітальні витрати послідовно зменшилися порівняно з другим кварталом, коли становили $5,79 млрд
Отже, компанія або різко наростить витрати наприкінці року, або частина запланованих інвестицій перейде на 2027 рік. Водночас скорочення витрат у третьому кварталі допомогло Tesla зберегти додатний вільний грошовий потік
Порівняння фінансових показників Tesla
| Показник | III кв. 2026 | II кв. 2026 | III кв. 2025 | Прогноз |
|---|---|---|---|---|
| Виручка | $28,05 млрд | $28,24 млрд | $28,1 млрд | $28,06 млрд |
| Загальна валова рентабельність | 19,6% | 16,8% | 18,0% | – |
| Операційний прибуток | $718 млн | $398 млн | $1,624 млрд | – |
| Операційна рентабельність | 2,6% | 1,4% | 5,8% | – |
| Скоригований прибуток на акцію | $0,48 | $0,33 | $0,50 | $0,45 |
| Чистий прибуток за GAAP | $787 млн | $1,11 млрд | $1,37 млрд | – |
| Вільний грошовий потік | $1,53 млрд | $–1,09 млрд | $3,99 млрд | – |
| Капітальні витрати | $4,73 млрд | $5,79 млрд | $2,25 млрд | – |
| Доходи від регуляторних кредитів | $113 млн | $146 млн | $417 млн | – |
| Введені в експлуатацію накопичувачі енергії | 13,7 ГВт-год | 13,5 ГВт-год | 12,5 ГВт-год | 15,9 ГВт-год |
Рентабельність автомобільного бізнесу Tesla знову зростає
Один із найважливіших показників для оцінки фінансового стану Tesla – валова рентабельність автомобільного підрозділу без урахування доходів від регуляторних кредитів. Ці надходження поступово втрачають значення, тому ефективність безпосередньо автомобільного бізнесу стає дедалі показовішою
У третьому кварталі цей показник становив 18,1%. Для порівняння, у другому кварталі він дорівнював 16,3%, а рік тому – 15,4%. Водночас результат усе ще поступається показнику першого кварталу 2026 року, коли рентабельність сягнула 19,2% завдяки разовим позитивним чинникам, пов’язаним із гарантійними витратами та митами
За поясненням Tesla, покращенню сприяли вигідніше співвідношення продажів у різних регіонах і моделей, а також збільшення доходів від передплати на систему допомоги водієві FSD. Частково позитивний ефект нівелювало подальше зниження середньої ціни продажу автомобілів
Доходи від регуляторних кредитів скоротилися до $113 млн – на 73% порівняно з $417 млн рік тому. У другому кварталі Tesla отримала за ними $146 млн. Очікувати на повернення колишніх надходжень не варто, оскільки автовиробники більше не сплачують федеральні штрафи за недотримання норм паливної економічності, які раніше підтримували цей ринок
Енергетичний бізнес втратив у виручці, але послуги показали зростання
Слабким місцем кварталу став напрям виробництва енергетичного обладнання та зберігання електроенергії. Його виручка скоротилася на 16% – до $2,88 млрд. Tesla частково пояснює падіння поверненням коштів клієнтам через мита. Водночас обсяг введених в експлуатацію накопичувачів зріс на 10% і становив 13,7 ГВт-год
Валова рентабельність енергетичного підрозділу піднялася до 33% проти 20% у другому кварталі. Однак валовий прибуток усе одно зменшився: $954 млн проти $1,07 млрд за аналогічний період минулого року
Натомість напрям послуг та інших операцій продемонстрував помітне зростання. Виручка збільшилася на 33% – до $4,61 млрд. За даними Tesla, валовий прибуток цього підрозділу досяг рекордних $734 млн. Компанія пов’язує результат із доходами від заряджання електромобілів, страхування та продажу запасних частин
Tesla пояснює обмеження продажів нестачею акумуляторів
У Tesla заявили, що доступність акумуляторів залишалася головним чинником, який обмежував збільшення обсягів виробництва автомобілів у третьому кварталі. Також компанія повідомила про найбільшу за останні чотири роки кількість невиконаних замовлень на легкові моделі
Таке пояснення заслуговує на увагу, адже постачання автомобілів усе ще скоротилося приблизно на 2% у річному вимірі. Продажі моделей, об’єднаних у категорію «інші автомобілі», зокрема Cybertruck, Semi, Model S і Model X, впали на 48%
Водночас Tesla передала клієнтам на 22 141 автомобіль більше, ніж виготовила за квартал. Завдяки цьому запаси скоротилися з 15 днів продажів у другому кварталі до 11 днів
Проте є й інший показовий момент – середня ціна продажу автомобілів знову знизилася. Зазвичай виробник, якому бракує продукції для задоволення попиту, не має потреби постійно знижувати ціни. Тому заяви про нестачу акумуляторів не дають повної відповіді на питання, чому продажі Tesla не зростають
FSD і роботаксі: Tesla нарощує автономні технології
У напрямі автономного керування Tesla також повідомила про прогрес. Кількість активних передплат на систему Full Self-Driving (FSD) сягнула 1,74 млн – на 67% більше, ніж раніше. Водночас цей показник охоплює й клієнтів, які придбали систему одноразово, відповідно до визначення, використаного в пакеті винагороди Ілона Маска за 2025 рік
Сервіс роботаксі Tesla до кінця кварталу накопичив майже 2 млн миль пробігу без нагляду водія. За місяць до завершення кварталу до автопарку в Остіні приєднався Cybercab – спеціалізований електромобіль для автономних перевезень
Попри розвиток цих напрямів, витрати на штучний інтелект, автономне керування та робототехніку продовжують тиснути на фінансові результати компанії. Tesla доводиться одночасно підтримувати автомобільний бізнес і вкладати значні кошти в технології, які мають стати важливою частиною її майбутньої діяльності
Повна презентація фінансових результатів Tesla за третій квартал 2026 року доступна на офіційному сайті для інвесторів. Саме ці дані та подальші пояснення керівництва дадуть змогу краще оцінити, чи зможе компанія відновити прибутковість без подальшого скорочення цін і наскільки реалістичними залишаються її інвестиційні плани на 2026 рік
Читати далі
Схожі записиАмериканська компанія Waymo, що належить холдингу Alphabet, готується до масштабного ривка в галузі автономних перевезень. За даними видання Semafor, беззаперечний лідер ринку роботаксі США має намір збільшити свій безпілотний флот у п’ять разів. Якщо зараз автопарк компанії налічує близько 4000 машин, то вже do кінця 2026 року його планують довести дo 8000 одиниць, а до […]
22 Жовтня 2026
Підприємство Ілона Маска The Boring Company знайшло практичне застосування для нереалізованих компонентів електромобілів Tesla Model 3. Ще в серпні компанія презентувала дистанційно керовану вантажну платформу Liner Truck, зібрану з акумуляторів та силових установок серійного седана. Першочергово Liner Truck розробляли для транспортування бетонних елементів тунелю, але останні тести довели її здатність перевозити й важкі морські контейнери […]
22 Жовтня 2026
Китайський виробник спецтехніки SDLG передав першу партію важких електричних навантажувачів бразильській компанії Grupo Base. Покупцем шести машин став великий підрядник, який працює у сфері видобутку корисних копалин, цивільного будівництва та розбудови інфраструктурних проєктів. Ця угода стала першим офіційним постачанням електричної спецтехніки бренду до Південної Америки Парк поповнили чотири 27-тонні навантажувачі L972 HEV та два компактніших […]
22 Жовтня 2026
Американська компанія Waymo, що належить холдингу Alphabet, готується до масштабного ривка в галузі автономних перевезень. За даними видання Semafor, беззаперечний лідер ринку роботаксі США має намір збільшити свій безпілотний флот у п’ять разів. Якщо зараз автопарк компанії налічує близько 4000 машин, то вже do кінця 2026 року його планують довести дo 8000 одиниць, а до […]
22 Жовтня 2026 Підприємство Ілона Маска The Boring Company знайшло практичне застосування для нереалізованих компонентів електромобілів Tesla Model 3. Ще в серпні компанія презентувала дистанційно керовану вантажну платформу Liner Truck, зібрану з акумуляторів та силових установок серійного седана. Першочергово Liner Truck розробляли для транспортування бетонних елементів тунелю, але останні тести довели її здатність перевозити й важкі морські контейнери […]
22 Жовтня 2026 Китайський виробник спецтехніки SDLG передав першу партію важких електричних навантажувачів бразильській компанії Grupo Base. Покупцем шести машин став великий підрядник, який працює у сфері видобутку корисних копалин, цивільного будівництва та розбудови інфраструктурних проєктів. Ця угода стала першим офіційним постачанням електричної спецтехніки бренду до Південної Америки Парк поповнили чотири 27-тонні навантажувачі L972 HEV та два компактніших […]
22 Жовтня 2026 Читати далі
Більше про цю тему у нашому блозі


