

Tesla обнародовала финансовые результаты за третий квартал 2026 года

Выручка осталась почти неизменной по сравнению с прошлым годом, а прибыльность электромобилей улучшилась. В то же время общая операционная прибыль и чистая прибыль продолжили падать из-за стремительного роста затрат на искусственный интеллект, работа Optimus и другие новые разработки

Аналитики Уолл-стрит ожидали от Tesla почти неизменных финансовых показателей
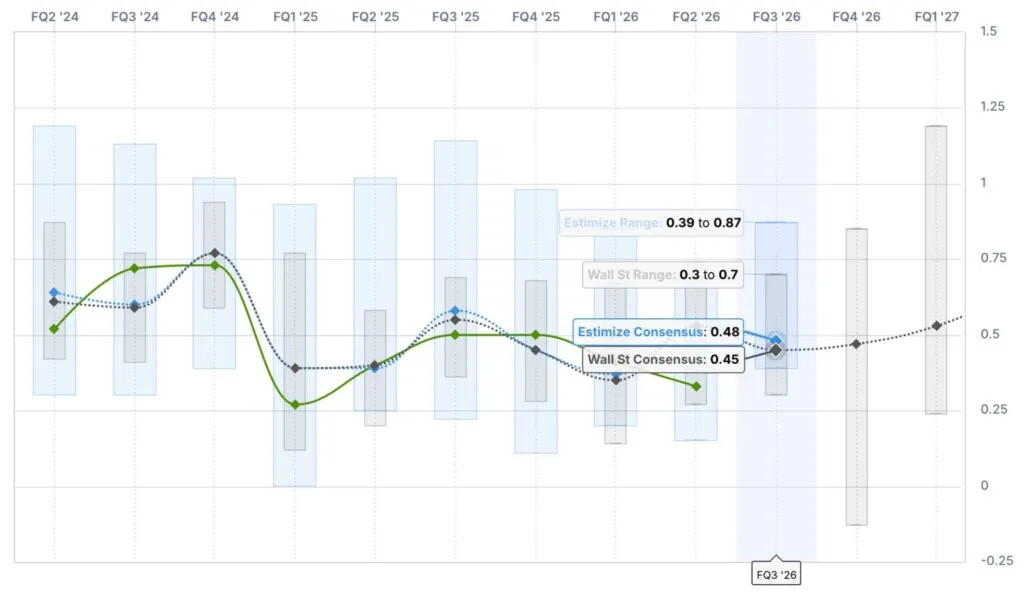
По прогнозу FactSet, обнародованному на платформе Estimize, выручка должна составить $28,06 млрд. Для сравнения, за третий квартал 2025 года компания получила $28,1 млрд, а за второй квартал 2026-го – $28,24 млрд
Прогнозы по прибыли были менее оптимистичными. Аналитики ожидали скорректированной прибыли на акцию в размере $0,45 – на 10% меньше, чем в прошлом, когда показатель составил $0,50. Участники платформы Estimize прогнозировали несколько лучшие результаты – выручку на уровне $28,36 млрд и прибыль $0,48 на акцию
Объемы производства и поставок автомобилей уже были известны. В третьем квартале Tesla передала покупателям 486 532 автомобиля – на 2,1% меньше, чем за аналогичный период в прошлом году. В то же время результат превысил прогноз аналитиков в 461 974 автомобиля. Производство достигло 464 391 машины
Бизнес по хранению электроэнергии также увеличил объемы, хотя и не оправдал ожиданий. За квартал Tesla ввела в эксплуатацию накопители общей емкостью 13,7 ГВт-ч против 12,5 ГВт-ч годом ранее. Аналитики же рассчитывали примерно на 15,9 ГВт-ч
Так что главный вопрос заключался не столько в количестве проданных автомобилей, сколько в способности Tesla остановить падение доходности. Во втором квартале операционная рентабельность компании сократилась до 1,4%, а прибыль на акцию оказалась на $0,20 ниже ожиданий аналитиков

Финансовые результаты Tesla за третий квартал
По итогам третьего квартала выручка Tesla составила $28,05 млрд – почти столько же, как год назад, и практически соответствовала прогнозу Уолл-стрит в $28,06 млрд. Скорректированная прибыль на акцию достигла $0,48, превысив ожидаемые $0,45. Однако по сравнению с прошлым годом показатель снизился на 4%
Результаты оказались лучше, чем во втором квартале, однако общая тенденция не изменилась. Рентабельность производства автомобилей возобновилась, а валовая маржа автомобильного подразделения без учета доходов от продаж регуляторных кредитов снова превысила 18%. Однако операционная прибыль Tesla упала на 56% из-за роста затрат, в том числе на искусственный интеллект и человекообразного работа Optimus
Чистая прибыль по общепринятым стандартам бухгалтерского учета США (GAAP) сократилась на 43% – до $787 млн. В пересчете на одну акцию это составляет $0,22
Общая валовая рентабельность поднялась до 19,6% против 18% годом ранее и 16,8% в предыдущем квартале. Операционная прибыль составила $718 млн – на 56% меньше, чем за третий квартал 2025 года, когда компания получила $1,624 млрд. Операционная рентабельность выросла до 2,6% после 1,4% во втором квартале, но осталась значительно ниже прошлогодних 5,8%
Операционные расходы Tesla достигли $4,78 млрд, увеличившись на 39% за год. Наиболее заметно выросли расходы на исследования и разработки – на 69%, до $2,76 млрд. Компания направляет все больше средств на направление, которое называет «суперинтеллектом» (Super Intelligence), а также на работа Optimus и беспилотное такси Cybercab
Расходы на выплаты работникам акциями составили $1,17 млрд против $663 млн годом ранее. В эту сумму входят и выплаты, связанные с пакетом вознаграждения генерального директора за 2025 год
Капитальные расходы Tesla составили $4,73 млрд – более чем вдвое больше, чем $2,25 млрд за третий квартал прошлого года. В то же время свободный денежный поток сократился до $1,53 млрд против $3,99 млрд год назад. Для сравнения, во втором квартале этот показатель был отрицательным и составил минус $1,09 млрд
К концу квартала финансовый «жирок» Tesla достиг $45,4 млрд (наличные и инвестиции). Прибыль компании по стандарту GAAP подросла на $288 млн благодаря биткоинам, но частично уменьшилась на $142 млн из-за убытка от инвестиций в SpaceX
Отдельный вопрос – темпы капитальных затрат. За первые девять месяцев 2026 года Tesla потратила на них $13,01 млрд. Это лишь около половины суммы свыше $25 млрд, которую руководство планировало направить на эти нужды в течение года
Чтобы выполнить этот план, в четвертом квартале компании придется потратить примерно 12 млрд долларов – более чем вдвое больше самого большого квартального показателя на сегодня. В письме акционерам Tesla не пересмотрела прогноз, хотя капитальные расходы последовательно уменьшились по сравнению со вторым кварталом, когда составляли $5,79 млрд
Следовательно, компания либо резко нарастит расходы в конце года, либо часть запланированных инвестиций перейдет на 2027 год. В то же время сокращение расходов в третьем квартале помогло Tesla сохранить положительный свободный денежный поток
Сравнение финансовых показателей Tesla
| Показатель | III кв. 2026 | II кв. 2026 | III кв. 2025 | Прогноз |
|---|---|---|---|---|
| Выручка | $28,05 млрд | $28,24 млрд | $28,1 млрд | $28,06 млрд |
| Общая валовая рентабельность | 19,6% | 16,8% | 18,0% | – |
| Операционная прибыль | $718 млн | $398 млн | $1,624 млрд | – |
| Операционная рентабельность | 2,6% | 1,4% | 5,8% | – |
| Скорректированная прибыль на акцию | $0,48 | $0,33 | $0,50 | $0,45 |
| Чистая прибыль по GAAP | $787 млн | $1,11 млрд | $1,37 млрд | – |
| Свободный денежный поток | $1,53 млрд | –$1,09 млрд | $3,99 млрд | – |
| Капитальные затраты | $4,73 млрд | $5,79 млрд | $2,25 млрд | – |
| Доходы от регуляторных кредитов | $113 млн | $146 млн | $417 млн | – |
| Введённые в эксплуатацию накопители энергии | 13,7 ГВт·ч | 13,5 ГВт·ч | 12,5 ГВт·ч | 15,9 ГВт·ч |
Рентабельность автомобильного бизнеса Tesla снова растет
Один из важнейших показателей оценки финансового состояния Tesla – валовая рентабельность автомобильного подразделения без учета доходов от регуляторных кредитов. Эти поступления постепенно теряют значение, поэтому эффективность непосредственно автомобильного бизнеса становится все более показательной
В третьем квартале этот показатель составил 18,1%. Для сравнения, во втором квартале он равнялся 16,3%, а год назад – 15,4%. В то же время, результат все еще уступает показателю первого квартала 2026 года, когда рентабельность достигла 19,2% благодаря разовым положительным факторам, связанным с гарантийными расходами и пошлинами
По объяснению Tesla, улучшению способствовали более выгодное соотношение продаж в разных регионах и моделей, а также увеличение доходов от подписки на систему помощи водителю FSD. Частично положительный эффект нивелировало дальнейшее снижение средней цены продажи автомобилей
Доходы от регуляторных кредитов сократились до $113 млн – на 73% по сравнению с $417 млн годом ранее. Во втором квартале Tesla получила за ними $146 млн. Ожидать возврата прежних поступлений не стоит, поскольку автопроизводители больше не платят федеральные штрафы за несоблюдение норм топливной экономичности, ранее поддерживавших этот рынок
Энергетический бизнес потерял в выручке, но услуги показали рост
Слабым местом квартала стало направление производства энергетического оборудования и хранения электроэнергии. Его выручка сократилась на 16% – до $2,88 млрд. Tesla частично объясняет падение возвратом средств клиентам из-за пошлин. В то же время объем введенных в эксплуатацию накопителей вырос на 10% и составил 13,7 ГВт-ч
Валовая рентабельность энергетического подразделения поднялась до 33% по сравнению с 20% во втором квартале. Однако валовая прибыль все равно уменьшилась: $954 млн против $1,07 млрд за аналогичный период прошлого года
А направление услуг и других операций продемонстрировало заметный рост. Выручка увеличилась на 33% — до $4,61 млрд. По данным Tesla, валовая прибыль этого подразделения достигла рекордных $734 млн. Компания связывает результат с доходами от зарядки электромобилей, страхования и продажи запасных частей
Tesla объясняет ограничение продаж нехваткой аккумуляторов
В Tesla заявили, что доступность аккумуляторов оставалась главным фактором, ограничивающим увеличение объемов производства автомобилей в третьем квартале. Также компания сообщила о самом большом за последние четыре года количестве невыполненных заказов на легковые модели
Такое объяснение заслуживает внимания, ведь поставки автомобилей все еще сократились примерно на 2% в годовом измерении. Продажи моделей, объединенных в категорию «другие автомобили», в том числе Cybertruck, Semi, Model S и Model X, упали на 48%
В то же время, Tesla передала клиентам на 22 141 автомобиль больше, чем произвела за квартал. Благодаря этому запасы сократились с 15 дней продаж во втором квартале до 11 дней
Однако есть и другой показательный момент – средняя цена продаж автомобилей снова снизилась. Обычно производитель, которому не хватает продукции для удовлетворения спроса, не нуждается в постоянном снижении цен. Поэтому заявления о нехватке аккумуляторов не дают полного ответа на вопрос, почему продажи Tesla не растут
FSD и роботакси: Tesla наращивает автономные технологии
В направлении автономного управления Tesla также сообщила о прогрессе. Количество активных подписок на систему Full Self-Driving (FSD) достигло 1,74 млн – на 67% больше, чем раньше. В то же время этот показатель охватывает и клиентов, которые приобрели систему единовременно, согласно определению, использованному в пакете вознаграждения Илона Маска за 2025 год
Сервис роботакси Tesla к концу квартала накопил почти 2 млн миль пробега без присмотра водителя. За месяц до завершения квартала к автопарку в Остине присоединился Cybercab – специализированный электромобиль для автономных перевозок
Несмотря на развитие этих направлений, затраты на искусственный интеллект, автономное управление и робототехнику продолжают оказывать давление на финансовые результаты компании. Tesla приходится одновременно поддерживать автомобильный бизнес и вкладывать значительные средства в технологии, которые должны стать важной частью ее будущей деятельности
Полная презентация финансовых результатов Tesla за третий квартал 2026 доступна на официальном сайте для инвесторов. Именно эти данные и дальнейшие объяснения руководства позволят лучше оценить, сможет ли компания восстановить прибыльность без дальнейшего сокращения цен и насколько реалистичными остаются ее инвестиционные планы на 2026 год
Читать дальше
Похожие записиАмериканская компания Waymo, принадлежащая холдингу Alphabet, готовится к масштабному рывку в области автономных перевозок. По данным издания Semafor, бесспорный лидер рынка роботокси США намерен увеличить свой беспилотный флот в пять раз. Если сейчас автопарк компании насчитывает около 4000 машин, то уже к концу 2026 года его планируют довести до 8000 единиц, а к концу 2027 […]
22 октября 2026
Предприятие Илона Маска The Boring Company нашло практическое применение для нереализованных компонентов электромобилей Tesla Model 3. Еще в августе компания представила дистанционно управляемую грузовую платформу Liner Truck, собранную из аккумуляторов и силовых установок серийного седана. Первоочередно Liner Truck разрабатывали для транспортировки бетонных элементов тоннеля, но последние тесты доказали ее способность перевозить и тяжелые морские контейнеры […]
22 октября 2026
Китайский производитель спецтехники SDLG передал первую партию тяжелых электрических погрузчиков бразильской компании Grupo Base. Покупателем шести машин стал крупный подрядчик, работающий в сфере добычи полезных ископаемых, гражданского строительства и развития инфраструктурных проектов. Эта сделка стала первой официальной поставкой электрической спецтехники бренда в Южную Америку Парк пополнили четыре 27-тонных погрузчика L972 HEV и два более компактных […]
22 октября 2026
Американская компания Waymo, принадлежащая холдингу Alphabet, готовится к масштабному рывку в области автономных перевозок. По данным издания Semafor, бесспорный лидер рынка роботокси США намерен увеличить свой беспилотный флот в пять раз. Если сейчас автопарк компании насчитывает около 4000 машин, то уже к концу 2026 года его планируют довести до 8000 единиц, а к концу 2027 […]
22 октября 2026 Предприятие Илона Маска The Boring Company нашло практическое применение для нереализованных компонентов электромобилей Tesla Model 3. Еще в августе компания представила дистанционно управляемую грузовую платформу Liner Truck, собранную из аккумуляторов и силовых установок серийного седана. Первоочередно Liner Truck разрабатывали для транспортировки бетонных элементов тоннеля, но последние тесты доказали ее способность перевозить и тяжелые морские контейнеры […]
22 октября 2026 Китайский производитель спецтехники SDLG передал первую партию тяжелых электрических погрузчиков бразильской компании Grupo Base. Покупателем шести машин стал крупный подрядчик, работающий в сфере добычи полезных ископаемых, гражданского строительства и развития инфраструктурных проектов. Эта сделка стала первой официальной поставкой электрической спецтехники бренда в Южную Америку Парк пополнили четыре 27-тонных погрузчика L972 HEV и два более компактных […]
22 октября 2026 Читать дальше
Больше об этой теме в нашем блоге